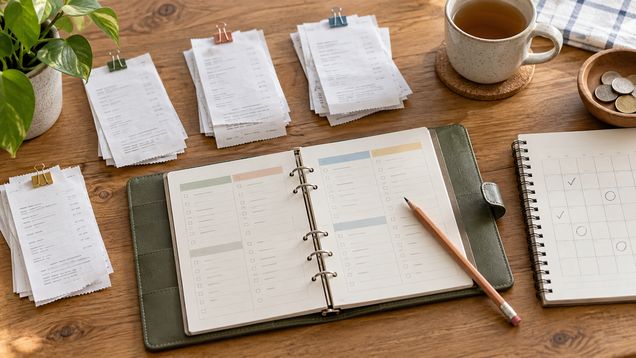
Как вести бюджет, чтобы понимать, сколько можно потратить до следующего дохода? Начните с выписок, чеков и сроков счетов, затем выберите удобный способ регулярного учёта. Как регулярно вести бюджет, не превращая его в сложный отчёт? Записывайте основные категории и раз в неделю сверяйте их с планом, корректируя суммы по факту.
Выберите понятный способ учёта
Бюджет можно вести в таблице, приложении, блокноте или на листе бумаги. Выберите способ, который легко открыть и обновить. Для начала достаточно четырёх полей: дата, сумма, категория и примечание. Не нужно сразу составлять сложную систему или подключать доступ к банковским счетам, если вам спокойнее записывать операции самостоятельно.
Перед началом решите, как будете учитывать наличные, переводы между своими счетами и возвраты покупок. Перевод между собственными счетами не является новым доходом, а возврат уменьшает первоначальную трату. Единый способ записи помогает не посчитать одну сумму дважды и сравнить категории за разные периоды.
Как вести бюджет в семье, если расходы общие? Сначала договоритесь, какие платежи отмечаете вместе и кто обновляет записи. Можно вести совместные счета отдельно от личных покупок или записывать только согласованные общие траты. Правило должно быть понятным всем участникам и не превращать учёт в контроль каждой мелкой покупки.
Если используете приложение, проверьте, какие данные оно собирает, кому передаёт и как удалить учётную запись. Не отправляйте логин и пароль от банка стороннему сервису. Для электронной таблицы включите защиту устройства и не делитесь файлом публичной ссылкой, если в нём есть суммы, долги или личные сведения.
Запишите доходы и обязательные расходы
Соберите сведения о доходах и расходах за недавний месяц: выписки, квитанции, чеки, счета и заметки о наличных. Запишите дату и сумму фактически полученного дохода. Отдельно перечислите регулярные платежи — жильё, коммунальные услуги, связь, транспорт и кредиты, если они есть. Перечень зависит от обстоятельств, поэтому используйте собственные реальные счета.
Добавьте переменные расходы: продукты, лекарства, одежду, занятия детей, бытовые покупки и досуг. Не объединяйте слишком разные траты в одну категорию, если из-за этого непонятно, где возникло отклонение. Но и не дробите их так подробно, что учёт станет утомительным. Начните с нескольких крупных групп и меняйте их, когда увидите, чего не хватает.
Не забудьте о редких платежах — страховке, ремонте, школьных расходах, обслуживании техники и сезонных покупках. Укажите, когда они обычно возникают и какую сумму платили в последний раз. Если она неизвестна или меняется, пометьте оценку как примерную и уточняйте её по документам перед новым планированием.
Как вести бюджет при нерегулярном доходе? Отмечайте ожидаемые и уже полученные суммы раздельно, а обязательные траты планируйте на основе доступных денег, не включая неподтверждённые заработки. Посмотрите прошлые поступления, но не считайте их гарантией будущего. В месяцы с более высоким доходом можно отложить часть на период между выплатами, если это возможно после необходимых расходов.
Сопоставьте даты поступлений и платежей
Составьте календарь на текущий месяц: внесите даты зарплаты и других поступлений, сроки счетов, суммы и способ оплаты. Уточните, когда платёж должен поступить адресату и сколько занимает перевод. Напоминание заранее даёт время проверить остаток, реквизиты и изменения в счёте, а не искать деньги в последний день.
Сравните ближайшие платежи с доходами по датам, а не только с итогом за месяц. Иногда общая сумма выглядит достаточной, но счёт выставлен до поступления зарплаты. Если дата неудобна, заранее спросите поставщика услуги, можно ли изменить срок оплаты или воспользоваться официальным планом; уточните возможные комиссии и получите подтверждение.
Перед автоматической оплатой проверьте сумму, дату списания и остаток на счёте. Для меняющихся счетов установите уведомление или ограничение, если сервис это позволяет. Автоплатёж уменьшает риск забыть о регулярном платеже, но не заменяет проверку: тариф, сумма и дата могут измениться, а при нехватке средств банк может начислить сбор.
Как вести семейный бюджет, если часть расходов оплачивается разными людьми? Запишите ответственного за каждый счёт и договоритесь, где отмечать оплату. Сверяйте общий список до того, как считать оставшиеся деньги свободными: это предотвращает дублирование взносов и пропущенные счета. При изменении договорённости обновляйте запись сразу.
Проверяйте учёт регулярно и исправляйте план
Выберите один день в неделю для короткой сверки: занесите пропущенные операции, сравните остаток с выпиской и отметьте оплаченные счета. Если ведёте наличные траты, сохраните чеки или сделайте запись в этот день. Лучше регулярный короткий обзор, который удаётся поддерживать, чем подробная система, к которой вы перестаёте возвращаться.
В конце месяца сравните план и фактические суммы. Отделите разовую покупку от повторяющегося расхода и проверьте, не забыли ли о наличных или годовом счёте. Если категория регулярно выходит за пределы плана, не обвиняйте себя: пересчитайте её по реальным данным или посмотрите, изменились ли цены и потребности.
Отрицательный остаток — сигнал остановиться и разобраться, а не просто перенести недостачу на следующий месяц. Проверьте, не учтён ли доход дважды, не пропущен ли крупный счёт и какие расходы ещё можно изменить без ущерба необходимым потребностям. Если денег не хватает на обязательства, свяжитесь с поставщиками и выясните варианты до просрочки.
Не меняйте всё после одного необычного месяца. Оцените несколько периодов, если обстоятельства позволяют, и обновляйте суммы при перемене дохода, состава семьи или регулярных счетов. Сохраняйте старые версии плана с датами, чтобы видеть, почему вы изменили категорию и какая оценка была основана на факте.
Поставьте цели и следите за остатком
После учёта необходимых платежей определите цель: создать доступный запас, оплатить обучение или накопить на запланированную покупку. Разбейте её на сумму и срок, который не требует занимать деньги на повседневные нужды. Если расчёт не подходит, пересмотрите срок или размер цели. Не существует обязательной для всех доли дохода, которую нужно откладывать.
Деньги на регулярные счета и накопления разделяйте так, чтобы не потратить их случайно на повседневные покупки. Узнайте условия счёта или другого места хранения: доступность средств, комиссии, проценты и защиту вкладов в вашей стране. Не принимайте финансовое решение только из-за обещанного дохода или срочного предложения.
Если доход непредсказуем, оставьте план гибким: сначала сверяйте ближайшие платежи, затем распределяйте остаток. Как при нерегулярном доходе вести бюджет, не угадывая будущую сумму? Записывайте фактически полученные деньги и пересматривайте доступные траты после каждого поступления, сохраняя приоритет обязательных счетов.
Храните записи безопасно
Не включайте в бюджетные заметки пароли, коды подтверждения и полные номера банковских карт. Защитите телефон или компьютер блокировкой экрана, а файл — настройками доступа. Если делитесь таблицей с членами семьи, предоставьте доступ только тем, кому он нужен, и отзывайте его при изменении обстоятельств.
Будьте осторожны с предложениями «настроить бюджет» за крупную предоплату, гарантированно списать долги или получить доход без риска. До передачи денег проверьте компанию, договор, полную стоимость и порядок возврата. Не сообщайте данные для входа в банк человеку, который неожиданно связался с вами, даже если он называет себя консультантом или представителем организации.
Подстройте систему под свой ритм
Если ежедневная запись раздражает, собирайте чеки и обновляйте таблицу раз в неделю. Если забываете о сроках, добавьте календарные напоминания. Если цифры теряются среди множества категорий, объедините похожие траты. Измените один элемент и проверьте через месяц, стало ли проще видеть остаток и предстоящие счета.
Ведение бюджета не требует одинаковых правил для всех. Как регулярно вести бюджет, зависит от частоты доходов, количества счетов и выбранного инструмента; главное — понимать, что уже оплачено и что предстоит. Если общий план касается других людей, согласуйте категории и ответственность, прежде чем вводить новые правила.
Как вести бюджет полезно оценивать по практическому результату: можете ли вы назвать ближайшие платежи, проверить доступный остаток и заметить повторяющийся перерасход. Если нет, упростите записи и обновите даты счетов. При сложностях с долгами или финансовыми документами обратитесь к проверенному специалисту, который объяснит стоимость и ограничения помощи до подписания договора.